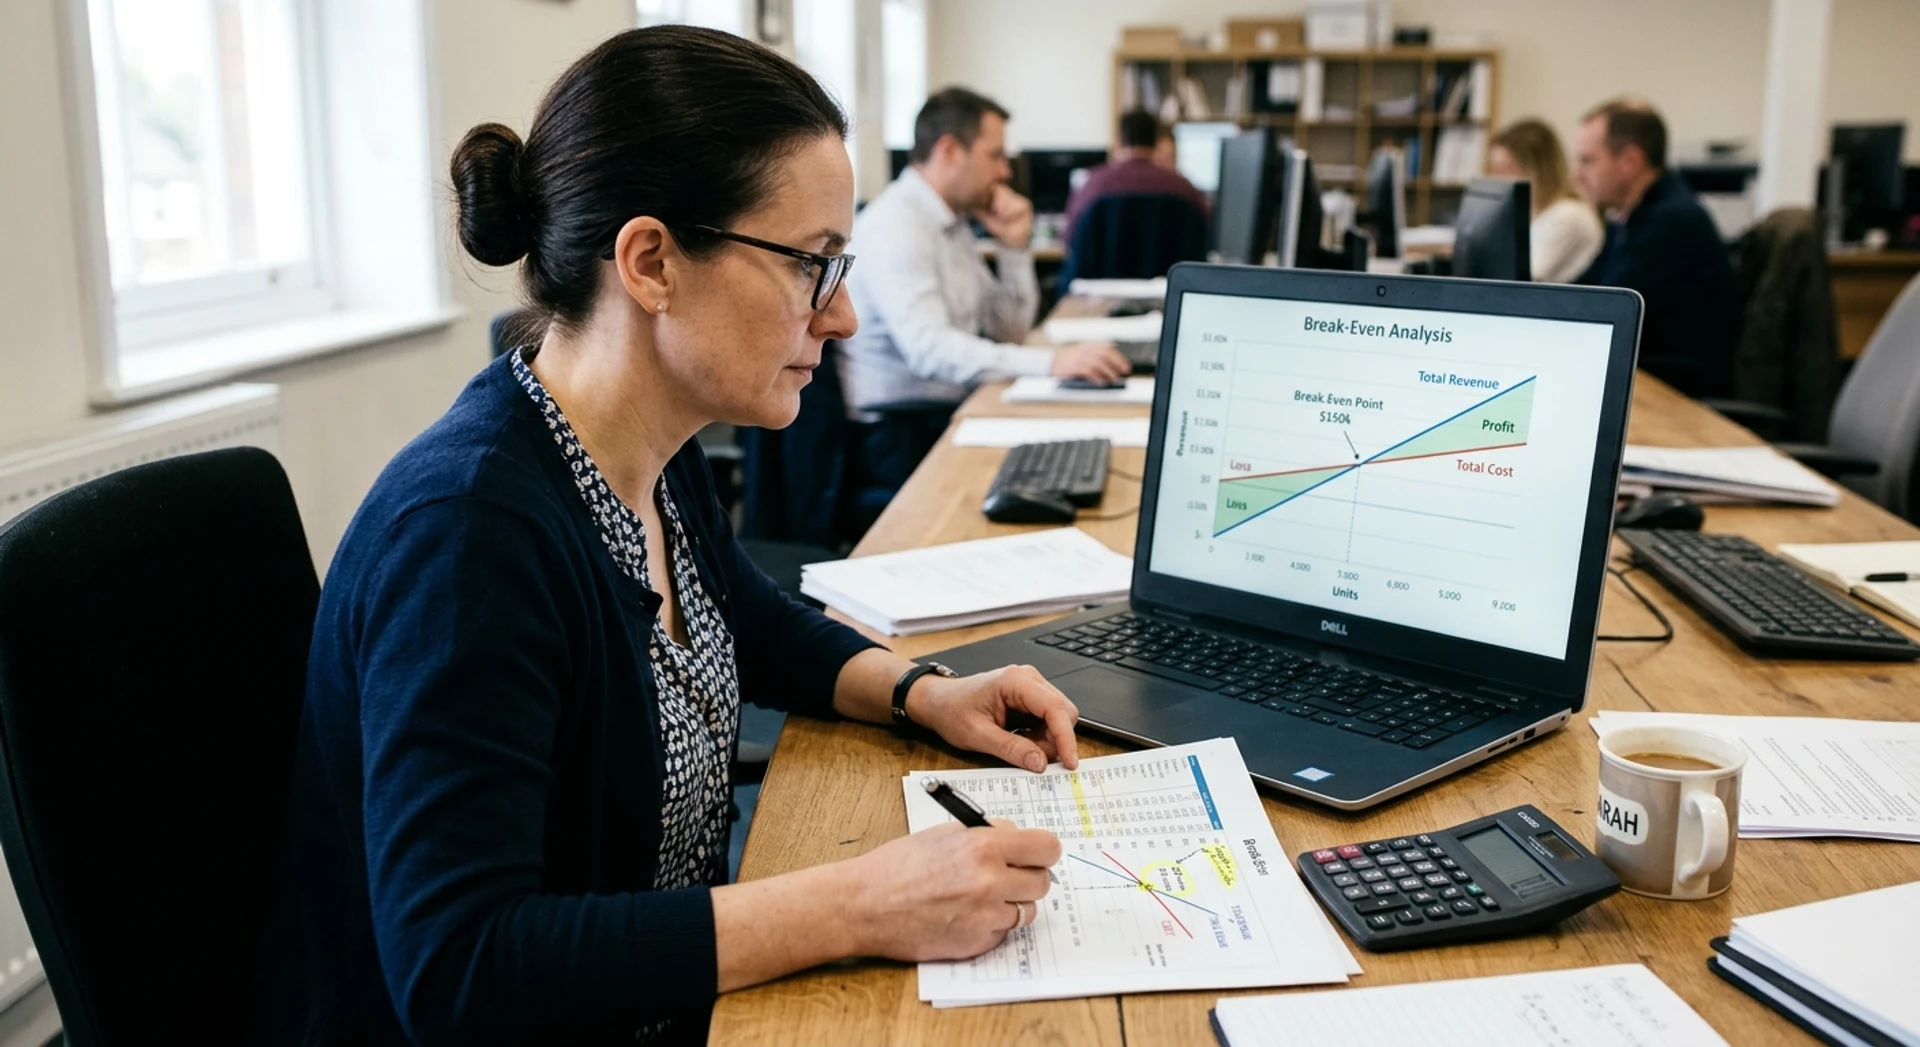
Você vai aprender o que é o ponto de equilíbrio contábil, como calcular com precisão, interpretar os resultados e usar essa métrica para tomar decisões estratégicas que aumentam a lucratividade da sua empresa.
Muitos empresários tomam decisões de preço, volume e investimento sem saber exatamente quando a empresa começa a lucrar de fato. Resultado? Margens apertadas, caixa apertado e a sensação constante de trabalhar muito sem ver retorno real. O ponto de equilíbrio contábil é a métrica que revela esse momento crítico.
Dominar esse cálculo não é apenas uma questão técnica — é uma vantagem estratégica. Empresas que conhecem seu ponto de equilíbrio conseguem precificar melhor, negociar com segurança e planejar crescimento sustentável. É a diferença entre achismo e gestão baseada em dados.
Neste artigo, você vai entender o conceito, aprender a fórmula correta, evitar os erros mais comuns no cálculo e descobrir como usar essa informação para aumentar sua margem. Vamos direto ao que funciona na prática.
O que é ponto de equilíbrio
O ponto de equilíbrio contábil é o momento em que a receita total se iguala aos custos e despesas totais, resultando em lucro zero. Representa o volume mínimo de vendas necessário para cobrir todos os gastos operacionais.
Muitos empreendedores confundem faturamento com lucratividade. Vender muito não significa necessariamente ter resultado positivo. O ponto de equilíbrio revela exatamente quantas unidades você precisa vender ou quanto precisa faturar para não operar no prejuízo — uma informação estratégica para qualquer decisão de precificação, investimento ou expansão.
Na prática, conhecer esse indicador permite que você antecipe cenários, ajuste sua estrutura de custos e tome decisões mais seguras. Empresas que ignoram o ponto de equilíbrio para tomada de decisão frequentemente enfrentam crises de caixa.
Por que o ponto de equilíbrio é essencial para a gestão financeira
Ele oferece clareza sobre a viabilidade operacional do negócio, orienta decisões de preço, estrutura de custos e metas comerciais, além de prevenir surpresas no fluxo de caixa.
Sem essa métrica, gestores operam às cegas. O ponto de equilíbrio contábil funciona como um termômetro da saúde financeira: mostra se a empresa está próxima do risco ou com margem de segurança. Ele também facilita negociações com investidores, bancos e sócios, pois demonstra domínio sobre os números e capacidade de.
- Identifique todos os custos fixos mensais da operação (aluguel, salários, despesas administrativas)
- Calcule a margem de contribuição unitária de cada produto ou serviço oferecido
- Estabeleça metas de vendas realistas baseadas no ponto de equilíbrio identificado

Como calcular ponto de equilíbrio em contexto real de negócios.
Como calcular ponto de equilíbrio
Para calcular o ponto de equilíbrio contábil, divida os custos fixos totais pela margem de contribuição unitária. O resultado indica quantas unidades você precisa vender para cobrir todos os custos sem lucro ou prejuízo.
Muitos gestores sabem que precisam calcular o ponto de equilíbrio, mas travam na hora de organizar os números. A confusão entre custos fixos e variáveis, ou a falta de clareza sobre a margem de contribuição, transforma um cálculo simples em fonte de erro e insegurança.
O segredo está em estruturar bem os dados antes de aplicar a fórmula. Quando você separa corretamente cada tipo de custo e entende o comportamento das suas despesas, o cálculo flui naturalmente — e a interpretação se torna estratégica, não apenas matemática. Entenda mais sobre esse conceito em [Ponto de equilíbrio,.
Passo a passo prático para o cálculo
Organize seus custos fixos, calcule a margem de contribuição por unidade e aplique a divisão. Esse processo revela o volume mínimo de vendas para operar sem prejuízo.
Na prática, comece listando todos os custos que não variam com o volume de vendas: aluguel, folha administrativa, seguros. Depois, subtraia do preço de venda os custos variáveis unitários — matéria-prima, comissões, impostos sobre venda. O valor restante é sua margem de contribuição. Divida os custos fixos por essa margem,.
- Identifique todos os custos fixos mensais da operação, como aluguel, salários administrativos e despesas estruturais
- Calcule a margem de contribuição unitária, subtraindo os custos e despesas variáveis do preço de venda de cada produto ou serviço
- Divida o total de custos fixos pela margem de contribuição unitária para encontrar o volume mínimo de vendas necessário

Ponto de equilíbrio financeiro em contexto real de negócios.
Fórmula do ponto de equilíbrio
A fórmula do ponto de equilíbrio contábil é: PE = Custos Fixos ÷ (Preço de Venda Unitário − Custos Variáveis Unitários). Ela revela quantas unidades você precisa vender para cobrir todos os custos.
A estrutura da fórmula é simples, mas sua aplicação exige precisão nos dados. Muitos gestores erram ao misturar custos fixos com despesas variáveis ou ao usar preços médios sem considerar mix de produtos. Esse descuido distorce o resultado e compromete decisões estratégicas.
O denominador da fórmula — a diferença entre preço e custo variável — é chamado de margem de contribuição unitária. Quanto maior essa margem, menos unidades você precisa vender para atingir o equilíbrio. Por isso, trabalhar a precificação e a eficiência operacional é tão estratégico quanto controlar custos fixos.
Componentes da fórmula e onde encontrar os dados
Os custos fixos vêm do DRE gerencial, o preço de venda da política comercial e os custos variáveis do custeio por produto. Dados confiáveis garantem cálculo preciso.
Na prática, o maior desafio não é aplicar a fórmula, mas organizar a base de dados. Empresas sem contabilidade gerencial estruturada enfrentam dificuldade para separar custos fixos de variáveis ou para ratear despesas indiretas. Esse gap operacional impede análises estratégicas e torna o ponto de equilíbrio apenas um número teórico,.
Interpretação dos resultados
Interpretar o ponto de equilíbrio contábil significa entender se sua empresa está vendendo o suficiente para cobrir todos os custos. Valores acima indicam lucro; abaixo, prejuízo operacional que compromete a sustentabilidade do negócio.
Calcular o ponto de equilíbrio contábil é apenas o primeiro passo. O que realmente importa é saber interpretar esse número e transformá-lo em decisões estratégicas. Muitos gestores param no cálculo e perdem a oportunidade de ajustar preços, custos ou metas de vendas.
Quando o volume de vendas está abaixo do ponto de equilíbrio, a empresa opera no prejuízo — cada unidade vendida não cobre os custos fixos e variáveis. Já acima desse ponto, cada venda adicional contribui diretamente para o lucro, criando margem de segurança e capacidade de investimento.
Como usar o resultado na prática
Use o ponto de equilíbrio para definir metas de vendas realistas, negociar prazos com fornecedores, ajustar preços e identificar produtos ou serviços que comprometem a rentabilidade da operação.
Na prática, o ponto de equilíbrio contábil funciona como um termômetro gerencial. Ele revela se sua meta comercial é viável, se a estrutura de custos está adequada e se há espaço para promoções sem comprometer a saúde financeira. Empresas que monitoram esse indicador mensalmente conseguem antecipar crises e reagir com.
Ponto de equilíbrio financeiro
O ponto de equilíbrio financeiro considera apenas as saídas efetivas de caixa, excluindo despesas não desembolsáveis como depreciação. Ele mostra o volume de vendas necessário para cobrir os desembolsos reais da operação.
Enquanto o ponto de equilíbrio contábil trabalha com todas as despesas registradas na contabilidade, o financeiro foca exclusivamente no fluxo de caixa. Essa diferença é crucial para empresas que precisam gerenciar capital de giro e evitar problemas de liquidez no curto prazo.
Na prática, o ponto de equilíbrio financeiro costuma ser menor que o contábil, justamente por desconsiderar itens como depreciação e amortização. Isso permite uma visão mais realista sobre a capacidade de pagamento imediata da empresa e orienta decisões operacionais urgentes.
Quando usar o ponto de equilíbrio financeiro
Use o ponto de equilíbrio financeiro quando precisar avaliar a capacidade real de pagamento da empresa, especialmente em cenários de crise de caixa ou planejamento de curto prazo.
Empresas com alto endividamento ou que enfrentam dificuldades de liquidez devem priorizar essa métrica. Ela revela se a operação gera caixa suficiente para honrar compromissos imediatos, como fornecedores, folha de pagamento e impostos, sem depender de capital externo ou reservas.
Exemplos práticos de cálculo
Aplicar o ponto de equilíbrio contábil na prática exige dados reais de custos fixos, variáveis e preço de venda. Exemplos hipotéticos ajudam a visualizar a lógica do cálculo e a interpretar o resultado para decisões estratégicas.
Muitos gestores conhecem a fórmula, mas travam na hora de aplicar. O segredo está em organizar os dados contábeis corretamente: separar custos fixos dos variáveis, definir a margem de contribuição unitária e traduzir o resultado em volume de vendas necessário.
Trabalhar com cenários hipotéticos facilita o entendimento. Imagine uma empresa que precisa cobrir despesas operacionais: o cálculo mostra quantas unidades vender antes de gerar lucro. Essa clareza transforma números em decisões concretas e reduz riscos financeiros.
Estrutura de um exemplo hipotético
Um exemplo claro parte de premissas simples: custos fixos totais, custo variável por unidade e preço de venda. A partir daí, calcula-se a margem de contribuição e o volume de equilíbrio.
Considere uma situação hipotética: custos fixos mensais, custo variável unitário e preço de venda definido. A margem de contribuição unitária é a diferença entre preço e custo variável. Dividindo os custos fixos por essa margem, obtém-se o número de unidades necessárias para atingir o ponto de equilíbrio contábil — momento.
| Elemento | Descrição | Aplicação no cálculo |
|---|---|---|
| Custos fixos | Despesas que não variam com volume | Numerador da fórmula |
| Custo variável unitário | Gasto por unidade produzida/vendida | Subtrai do preço de venda |
| Preço de venda | Valor cobrado por unidade | Base da margem de contribuição |
| Margem de contribuição | Preço menos custo variável unitário | Denominador da fórmula |
Estrutura de cálculo do ponto de equilíbrio contábil
Importância para empresas
O ponto de equilíbrio contábil é vital para empresas porque revela o volume mínimo de vendas necessário para cobrir todos os custos, permitindo decisões estratégicas sobre precificação, investimentos e sustentabilidade financeira do negócio.
Conhecer o ponto de equilíbrio contábil transforma a gestão financeira de qualquer empresa. Ele funciona como um termômetro da saúde operacional, mostrando exatamente quando o negócio deixa de operar no prejuízo e começa a gerar resultados positivos.
Sem essa métrica, gestores tomam decisões às cegas — investem sem saber se a operação suporta, precificam produtos sem critério técnico e expandem sem base sólida. O resultado? Descapitalização silenciosa e risco de insolvência, mesmo com faturamento aparentemente saudável.
Como o ponto de equilíbrio orienta decisões estratégicas
Ele permite avaliar a viabilidade de novos projetos, ajustar margens de contribuição, negociar com fornecedores e planejar expansões com segurança, evitando apostas financeiras sem fundamento técnico.
Na prática, empresas que dominam o ponto de equilíbrio contábil conseguem simular cenários antes de agir. Querem lançar um produto? Calculam quantas unidades precisam vender. Pensam em abrir filial? Avaliam se o volume projetado cobre os novos custos fixos. Essa clareza estratégica separa negócios sustentáveis de aventuras empresariais.
Erros no cálculo financeiro
Erros no cálculo do ponto de equilíbrio contábil comprometem decisões estratégicas, distorcem a real capacidade operacional e levam empresas a precificar mal, subestimar custos fixos ou confundir despesas variáveis com investimentos.
Muitos gestores cometem o erro de classificar incorretamente custos fixos e variáveis, misturando despesas operacionais com investimentos pontuais. Isso distorce o cálculo e gera uma falsa sensação de segurança financeira, comprometendo toda a análise de viabilidade.
Outro equívoco comum é ignorar a sazonalidade e mudanças no mix de produtos. Quando a empresa calcula o ponto de equilíbrio sem considerar variações de demanda ou margem de contribuição por linha, o resultado se torna irrelevante para a tomada de decisão real. Para aprofundar, consulte [ponto de equilibrio.
Confusão entre custos fixos e variáveis
Classificar erroneamente custos fixos e variáveis é o erro mais frequente. Isso infla ou reduz artificialmente o ponto de equilíbrio, comprometendo previsões e decisões de precificação.
Na prática, despesas como manutenção preventiva ou comissões variáveis são frequentemente tratadas como fixas, ou vice-versa. Essa confusão impacta diretamente a margem de contribuição e torna o cálculo inútil. Para evitar isso, revise periodicamente sua [estrutura de.
Como aumentar lucratividade
Aumentar a lucratividade exige reduzir custos fixos e variáveis, elevar o preço de venda com percepção de valor, e ampliar o volume de vendas — sempre monitorando o ponto de equilíbrio contábil para decisões mais assertivas.
Muitos empreendedores acreditam que vender mais é a única forma de lucrar mais. Mas a verdade é que lucratividade depende de três alavancas estratégicas: controle de custos, precificação inteligente e eficiência operacional. Quando você conhece seu ponto de equilíbrio contábil, consegue identificar onde estão os gargalos e quais ações geram.
A partir dessa análise, é possível testar cenários: o que acontece se eu negociar melhor com fornecedores? E se eu reposicionar meu produto com margem maior? Ou se eu automatizar processos para reduzir desperdícios? Cada decisão altera o equilíbrio — e quem domina essa métrica ganha previsibilidade e poder de negociação.
Estratégias práticas para elevar a margem de contribuição
Elevar a margem de contribuição significa aumentar a diferença entre receita e custos variáveis, seja reduzindo despesas diretas, ajustando preços ou otimizando o mix de produtos mais rentáveis.
Na prática, isso pode significar renegociar contratos com fornecedores, eliminar produtos de baixa margem, ou investir em upsell e cross-sell para aumentar o ticket médio. Empresas que revisam periodicamente sua estrutura de custos variáveis e testam novas estratégias de precificação conseguem reduzir o ponto de equilíbrio e acelerar a.
Ferramentas financeiras
Ferramentas financeiras como planilhas de controle, softwares de gestão e dashboards gerenciais facilitam o cálculo e o monitoramento do ponto de equilíbrio contábil, tornando a análise mais ágil e precisa para decisões estratégicas.
Muitos gestores ainda calculam o ponto de equilíbrio manualmente ou em planilhas desatualizadas. Isso gera retrabalho, erros de classificação entre custos fixos e variáveis, e decisões baseadas em dados defasados que comprometem a rentabilidade.
Ferramentas modernas automatizam a coleta de dados, integram informações contábeis e operacionais, e permitem simulações rápidas. Com dashboards visuais, você acompanha em tempo real se a empresa está acima ou abaixo do equilíbrio, antecipando ajustes necessários antes que o caixa sofra.
Escolhendo a ferramenta ideal para sua empresa
A escolha depende do porte, complexidade operacional e maturidade financeira da empresa. Planilhas atendem negócios simples; ERPs integrados são essenciais para operações maiores e mais dinâmicas.
Empresas menores podem começar com planilhas bem estruturadas, separando custos fixos e variáveis de forma clara. Já negócios em crescimento ou com múltiplas linhas de produto precisam de sistemas integrados que consolidem vendas, estoque e despesas automaticamente, evitando inconsistências e permitindo análises segmentadas por canal ou produto.
Conclusão
Dominar o ponto de equilíbrio contábil é essencial para decisões estratégicas seguras. Calcular corretamente, interpretar os resultados e evitar erros comuns transforma esse indicador em ferramenta de gestão e lucratividade sustentável.
Entender o ponto de equilíbrio contábil vai além da fórmula: é saber quando sua empresa deixa de operar no prejuízo e começa a gerar resultado. Esse conhecimento permite ajustar preços, controlar custos fixos e variáveis, e tomar decisões baseadas em dados reais, não em achismos.
Na prática, empresas que dominam esse cálculo conseguem antecipar crises, planejar investimentos com segurança e identificar rapidamente quando a operação está comprometida. O erro mais comum? Confundir ponto de equilíbrio contábil com financeiro — e isso pode custar caro na gestão do caixa.
A Berry Consultoria trabalha com empresários que buscam clareza financeira e crescimento sustentável. Transformamos indicadores em estratégia, ajudando você a interpretar números, corrigir rotas e construir lucratividade consistente. Porque gestão eficiente começa com diagnóstico preciso e decisões embasadas.
Se o desafio é identificar gargalos de vendas com rapidez, fale com um consultor da Berry e receba um plano prático.
FAQ
O que é ponto de equilíbrio contábil e por que ele é importante para minha empresa?
O ponto de equilíbrio contábil é o momento em que a receita total se iguala aos custos e despesas totais, ou seja, quando a empresa não tem lucro nem prejuízo.
Ele é essencial porque revela o volume mínimo de vendas necessário para cobrir todos os custos operacionais. Conhecer esse indicador permite tomar decisões mais seguras sobre precificação, controle de despesas e metas de faturamento, evitando surpresas financeiras.
Qual é a fórmula para calcular o ponto de equilíbrio e como aplicá-la na prática?
A fórmula é: Ponto de Equilíbrio = Custos Fixos ÷ (Preço de Venda - Custos Variáveis unitários). Divida os custos fixos pela margem de contribuição unitária para saber quantas vendas são necessárias para não ter prejuízo.
A fórmula é: Ponto de Equilíbrio = Custos Fixos ÷ (Preço de Venda - Custos Variáveis). Na prática, identifique todos os custos fixos mensais, calcule o custo variável por unidade e defina seu preço. O resultado mostra quantas unidades você precisa vender para cobrir despesas e começar a lucrar.
Qual é a diferença entre ponto de equilíbrio contábil e ponto de equilíbrio financeiro?
O ponto de equilíbrio contábil considera todas as despesas, incluindo depreciação. Já o ponto de equilíbrio financeiro exclui gastos não desembolsáveis, mostrando o faturamento necessário para cobrir apenas saídas reais de caixa.
A diferença está no tratamento dos gastos não desembolsáveis. O ponto de equilíbrio contábil inclui depreciação e amortização, enquanto o financeiro considera apenas o que realmente sai do caixa. Essa distinção é crucial para decisões de curto prazo e gestão do fluxo de caixa operacional.
Quais são os erros mais comuns ao calcular o ponto de equilíbrio e como evitá-los?
Confundir custos fixos com variáveis, não atualizar dados regularmente e ignorar despesas indiretas são os principais erros. Evite-os com classificação rigorosa, revisão mensal e análise completa dos gastos operacionais.
Os erros mais frequentes incluem confundir custos fixos com variáveis, não atualizar os dados periodicamente e ignorar despesas indiretas. Para evitá-los, mantenha uma classificação rigorosa dos custos, revise os números mensalmente e considere todos os gastos operacionais no cálculo do ponto de equilíbrio contábil.
Como posso usar o ponto de equilíbrio para aumentar a lucratividade do meu negócio?
Use o ponto de equilíbrio contábil para identificar o volume mínimo de vendas necessário, ajustar preços, reduzir custos fixos e variáveis, e priorizar produtos com maior margem de contribuição.
Conhecer seu ponto de equilíbrio contábil permite tomar decisões mais estratégicas: você identifica onde está perdendo dinheiro, ajusta sua precificação, corta despesas desnecessárias e foca nos produtos que realmente geram lucro, transformando dados em ação prática.